
- Today
- Total
연금술사
[미국주식 알아가기] 쇼피파이(SHOP), 성장은 확실한데 왜 이렇게 출렁이나 본문
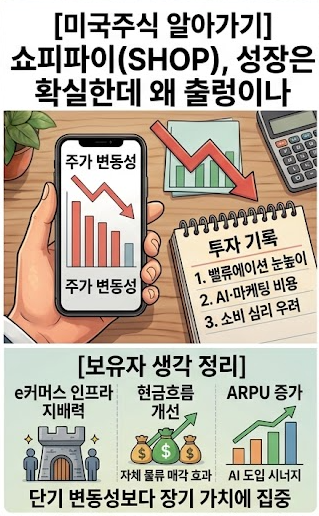
글로벌 e커머스 인프라 대표주자, 쇼피파이(Shopify, 티커: SHOP)가 실적 발표할 때마다 주가가 꽤 요동치더라고요. 매출 성장세는 견조한데 시장 반응은 왔다 갔다 하는 게 신기해서, 이번에 한번 원인을 짚어보고 보유자 입장에서 생각도 정리해봤습니다.
어떤 회사인가
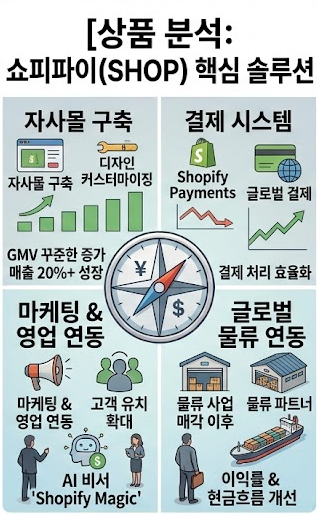
자사몰 쇼핑몰 구축부터 결제(Shopify Payments), 마케팅, 물류 연동까지 e커머스 운영에 필요한 걸 다 제공하는 토탈 솔루션 기업이에요. 주가는 고점 대비 조정을 받거나 실적 발표 직후 크게 흔들리는 모습을 자주 보였는데, 정작 총상품판매량(GMV)은 꾸준히 늘고 있고 분기 매출도 전년 대비 20% 넘게 성장 중이에요. 물류 사업(Deliverr)을 매각한 이후로는 영업이익률이랑 잉여현금흐름도 크게 좋아졌고요.
왜 이렇게 출렁이나
세 가지 정도로 정리해봤어요.
먼저 밸류에이션 눈높이 문제. 쇼피파이는 원래 고성장주라 P/E, P/S 다 높게 받아온 종목이거든요. 시장은 매출 20% 성장뿐 아니라 마진(영업이익) 개선까지 극적으로 기대하는데, 그 속도가 눈높이에 못 미치면 바로 매물이 나오는 것 같아요.
그리고 AI·마케팅 비용 증가. 상인들 위한 AI 비서 'Shopify Magic'이나 대형 기업 고객 유치를 위한 영업 확대에 계속 돈을 쓰고 있는데, 장기적으로는 맞는 방향이지만 당장은 이익률 개선 속도를 늦추는 요인이 되고 있어요.
마지막으로 소비 심리 우려. 고금리랑 인플레이션 때문에 북미랑 글로벌 소비 심리가 위축되면서, 쇼피파이 플랫폼 안 중소상공인들 판매 실적도 둔화되는 거 아니냐는 걱정이 주가 상단을 눌러온 것 같습니다.
본질을 보면
- 아마존 대항마로 자사몰 e커머스 솔루션 시장에서 여전히 독보적인 1위
- 한번 쇼피파이로 쇼핑몰·결제 시스템 구축한 상인들은 데이터 이전 리스크 때문에 잘 안 옮겨감 (높은 전환 비용)
- 엔터프라이즈 요금제로 대형 글로벌 브랜드 유입도 본격화되면서 ARPU도 계속 늘고 있음
- 이익률 갉아먹던 자체 물류 사업 정리하면서 가벼운 자산 구조로 전환, 재무 건전성도 좋아짐
제 생각은
저는 지금 쇼피파이를 20주 보유 중인데, 단기 주가 출렁임보다는 e커머스 인프라 시장에서의 압도적인 지배력에 더 무게를 두고 있어요.
단기 가이던스나 소비 심리 우려로 인한 조정은 고밸류 성장주가 늘 거치는 자연스러운 과정이라고 봅니다. 자체 물류 사업 정리 이후 현금흐름이 확실히 좋아졌고, AI 도입으로 상인들이 플랫폼에서 이탈하기 더 어려워지고 있다는 점도 긍정적으로 보고 있고요.
앞으로 지켜볼 포인트는 두 가지예요. 대형 글로벌 브랜드(Enterprise) 유입이 계속 이어지는지, 그리고 AI 솔루션 도입이 실제로 상인들 생산성과 마진율 개선으로 이어지는지.
보유 수량이 너무 작아 단기 차익 실현보다는 글로벌 커머스 시장의 구조적 성장을 보고 기회가 된다면 조금씩 추매해보고 싶은 계획입니다.
'경제를 공부합니다. > 미국주식 투자' 카테고리의 다른 글
| [미국주식 알아가기] 나이키, 10년 만의 최저가... 그때 왜 손절했었나 돌아봤습니다 (0) | 2026.09.13 |
|---|---|
| [미국주식 알아가기] 코인베이스(COIN), 고점 대비 63% 빠졌는데 지금 담아도 될까 (0) | 2026.09.12 |
| [투자의 그루] 캐시 우드는 요즘 뭘 사고 있을까: ARK 최근 포트폴리오 동향 (0) | 2026.09.10 |
| [미국주식 알아가기] 스페이스X(SPCX), 역대급 IPO 이후 우주와 AI를 동시에 쥔 기업 (0) | 2026.09.09 |
| [투자의 그루] 버크셔 해서웨이, 14분기 연속 순매도를 멈추다 (0) | 2026.09.08 |


