
- Today
- Total
연금술사
[미국주식 알아가기] P&G, 화려하진 않지만 꾸준함의 정석 같은 회사네요 본문
[미국주식 알아가기] P&G, 화려하진 않지만 꾸준함의 정석 같은 회사네요
프록터앤드갬블(P&G, 티커: PG)을 정리해봅니다. 팸퍼스, 질레트, 다우니, 헤드앤숄더 같은 브랜드로 익숙한 회사인데, 최근 실적과 배당왕으로서의 위치를 한번 살펴봤어요.
어떤 회사인가
한때는 170개가 넘는 브랜드를 거느리며 오히려 경쟁력을 잃어가던 시기가 있었어요. 그러다 2014년부터 브랜드 슬림화 전략을 통해 브랜드 수를 65개까지 줄이고, 광고·혁신에 집중적으로 투자하는 방향으로 체질을 바꿨어요. 그 결과 2018년 5월부터 2019년 말까지 주가가 70달러에서 123달러로 약 75% 오르는 턴어라운드에 성공했고요. 염소표백 없이 만든 '팸퍼스 퓨어', 질레트의 프리미엄 온열 면도기 '히티드 레이저' 같은 제품 프리미엄화 전략도 이 시기부터 이어져 온 흐름이에요.
최근 실적을 보면
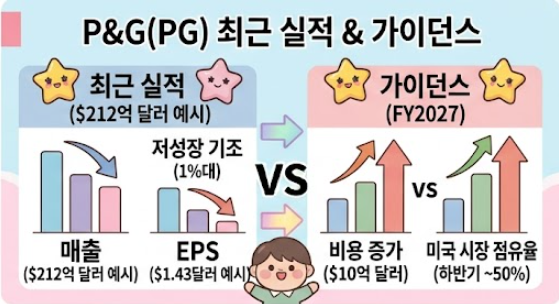
2026 회계연도 4분기 EPS는 1.43달러로 예상치를 근소하게 넘었지만, 매출은 212억 달러로 컨센서스(약 214억 2천만 달러)를 하회했어요. 이 여파로 개장 전 주가가 2.94% 빠지기도 했고요. 회계연도 전체로 보면 유기적 매출 성장률은 1% 초반대, 핵심 EPS는 1% 성장한 6.89달러를 기록했어요. 인플레이션과 지정학적 압력 속에서도 28억 달러 규모의 생산성 절감 효과를 달성했다는 점은 눈에 띄어요.
2027 회계연도 가이던스는 유기적 매출 성장 1~3%, 핵심 EPS 성장 0~3%(6.89~7.11달러)로 제시됐는데, 세후 10억 달러 규모의 비용 증가 요인이 있을 거라고 예고했어요. 다만 경영진은 하반기 미국 시장 점유율 개선 추세를 강조했는데, 상반기 10% 미만이던 미국 고객 브랜드 실적이 하반기엔 약 50%까지 개선됐다고 밝혔어요.
위험요소
가장 눈에 띄는 건 성장률 자체가 굉장히 낮다는 점이에요. 매출·EPS 성장률이 1%대에 머물고 있고, 최근 몇 분기 연속으로 매출이 컨센서스를 밑도는 흐름이 반복되고 있어요. 여기에 2027 회계연도엔 10억 달러 규모의 추가 비용 부담까지 예고돼 있어서, 단기적으로 마진 개선이 쉽지 않을 수 있어요. 일부 전문가들은 최근 소비재 섹터 전반이 급등하면서 밸류에이션 부담이 커졌고, 이런 저성장 환경에서 추가적인 성장 둔화 가능성도 경고하고 있고요.
그래도 이런 점은 든든해요
- 40분기 연속 유기적 매출 성장을 이어가고 있고, 핵심 EPS 성장도 10년 연속 이어갈 걸로 전망돼요. 화려하진 않아도 꾸준함 하나는 확실한 회사예요
- 2026 회계연도에 약 50억 달러 규모 자사주 매입을 포함해 총 150억 달러를 주주에게 환원할 계획이에요
- 애널리스트 13명 매수, 0명 매도로 전반적으로 긍정적인 시각이 우세하고, 평균 목표주가(160.61달러)는 현재가 대비 11.7% 상승 여력을 시사해요
- 견고한 브랜드 포트폴리오와 지속적인 혁신 투자, 안정적인 배당 정책이 변동성 장세에서 방어적 역할을 해줄 수 있다는 평가도 있고요
제 생각은
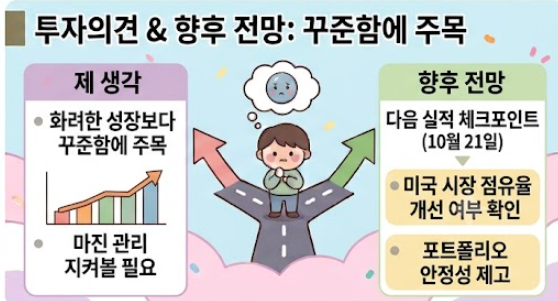
P&G는 화끈한 성장 스토리를 기대할 종목은 아닌 것 같아요.
대신 40분기 연속 매출 성장, 자사주 매입, 배당왕이라는 타이틀처럼 '꾸준함'이 가장 큰 무기인 회사더라고요. 다만 최근 몇 분기 연속 매출이 컨센서스를 밑돌고 있다는 점, 그리고 2027 회계연도에 예고된 추가 비용 부담은 마진 관리 측면에서 계속 지켜봐야 할 부분인 것 같아요.
다음 실적 발표(10월 21일 예정)에서 하반기부터 개선되고 있다는 미국 시장 점유율 흐름이 실제 매출 숫자로 얼마나 이어지는지가 다음 체크포인트가 될 것 같습니다.
이 글은 개인적인 투자 기록이고, 매수·매도 추천은 아니에요 :)
'경제를 공부합니다. > 미국주식 투자' 카테고리의 다른 글
| [미국주식 알아가기] 그랩, 실적은 사상 최고인데 왜 여전히 연저점 부근일까 (0) | 2026.09.27 |
|---|---|
| [미국주식 알아가기] 리얼티인컴, 지금은 그냥 편하게 배당만 받으며 지켜보는 중입니다 (0) | 2026.09.25 |
| [미국주식 알아가기] 바이두, 중국의 구글인데 AI 때문에 흔들리고 있는 이유 (0) | 2026.09.24 |
| [미국주식 알아가기] 맥도날드, 다시 봐도 여전히 연저점 부근이네요 (feat. 반전 매수 기회일까) (0) | 2026.09.23 |
| [미국주식 알아가기] 오라클, "AI 잭팟이냐 950억 달러 부채 폭탄이냐" 갈린 월가의 시각 (0) | 2026.09.22 |


