
- Today
- Total
연금술사
[미국주식 알아가기] 오라클, "AI 잭팟이냐 950억 달러 부채 폭탄이냐" 갈린 월가의 시각 본문
[미국주식 알아가기] 오라클, "AI 잭팟이냐 950억 달러 부채 폭탄이냐" 갈린 월가의 시각
오늘 오라클(Oracle, ORCL)을 정리해봅니다. 저는 이 종목을 직접 보유하고 있진 않은데, 최근 흐름을 찾아보다가 월가에서 이 종목을 두고 극단적으로 시각이 갈린다는 게 흥미로워서 한번 짚어보고 싶었어요.
어떤 회사인가
원래 데이터베이스·ERP 소프트웨어 강자였던 레거시 IT 기업이에요. 그런데 최근 몇 년 사이 AI 인프라·클라우드 사업으로 완전히 체질을 바꾸면서, "레거시 소프트웨어 거대 기업이 클라우드·AI 강자로 재창조되고 있다"는 평가를 받고 있어요.
최근 주가 흐름이 정말 롤러코스터였어요
2026년 6월 249달러 부근 고점을 찍은 뒤, 8월엔 52주 최저가 114.50달러까지 급락했어요. 이후 여러 차례 반등이 있었는데요, 5월엔 국방부와 기밀 AI 계약을 체결하며 193달러까지 올랐다가, 이후 채권금리 상승 우려로 다시 조정받는 등 등락을 반복하며 지금(9월 6일 기준)은 158.78달러 선이에요. 최근 3개월 기준으로는 여전히 고점 대비 약 4분의 1 정도 하락한 상태고요.
왜 이렇게 실적은 좋은데 주가는 출렁일까 — 성장의 근거
이번 분기 클라우드 매출은 89억 달러로 44% 늘었고, 그중 오라클 클라우드 인프라(OCI) 매출은 49억 달러로 84% 급증했어요. 멀티클라우드 데이터베이스 매출은 무려 531% 뛰었고요. 오라클은 "15년 만에 처음으로 유기적 총매출과 비GAAP EPS가 동시에 20% 넘게 성장한 분기"라고 자평했어요.
특히 주목받는 지표는 잔여계약이행의무(RPO)예요. 이미 계약이 체결됐지만 아직 매출로 인식되지 않은 '미래 매출 대기열'인데, 이 규모가 5,530억 달러에 달해요. 오픈AI·메타·xAI 같은 대형 AI 고객들과의 장기계약이 여기 쌓여 있어서, 앞으로 몇 년간의 매출 가시성이 상당히 확보돼 있다는 신호예요.
경쟁력을 뜯어보면 — 좁지만 깊은 해자
클라우드 인프라 시장 점유율만 보면 AWS(30%), 애저(21~24%), 구글클라우드(12~13%)에 이어 오라클은 여전히 후발주자예요. 다만 특정 영역에서는 확실한 경쟁력이 있어요.
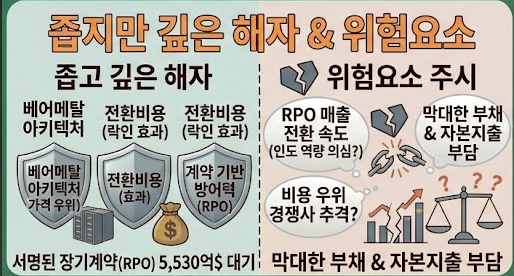
- 베어메탈 서버 아키텍처: 하이퍼스케일러들의 가상화 서버보다 AI 추론 속도·성능이 뛰어나면서도 가격은 저렴하다는 평가를 받아요
- 전환비용: 기존 오라클 데이터베이스·ERP(Fusion, NetSuite) 고객들이 클라우드로 전환할 때 자연스럽게 OCI를 택하는 락인 효과가 있어요
- 계약 기반 방어력: 이미 서명된 장기계약(RPO)이 쌓여 있어서, 몇 년간은 고객이 다른 곳으로 옮겨갈 유인이 적어요
즉 클라우드 전체를 아우르는 넓은 해자는 아니지만, AI 인프라·데이터베이스라는 특정 영역에서는 좁고 깊은 해자를 갖고 있다고 볼 수 있어요.
위험요소
가장 큰 건 이 성장을 뒷받침하는 자본지출과 부채 부담이에요. 2026 회계연도 자본지출 전망을 150억 달러 상향 조정했고, 250억 달러 규모 채권 발행과 관련해 집단소송까지 제기된 상태예요. 씨티그룹 애널리스트는 이런 상황을 "AI 잭팟이냐, 950억 달러 부채 폭탄이냐"로 표현하며 월가의 시각이 갈리고 있다고 짚었어요.
그리고 결국 관건은 RPO(계약)가 실제 매출로 얼마나 빠르게 전환되느냐예요. 계약만 계속 쌓이고 매출 인식이 더디면, 시장은 계약 주기 장기화나 인도 역량 부족을 의심하게 될 수 있어요. 베어메탈 아키텍처의 비용 우위도 영구적인 건 아니라서, AWS·구글이 자체 AI 칩 등에 계속 투자하면 이 격차가 좁혀질 가능성도 있고요.
그래도 이런 점은 긍정적이에요
- 씨티그룹은 '매수' 등급에 목표주가 330달러를 제시하며, 3개월 하락 이후 현재 수준에서 두 배 이상 상승 여력이 있다고 봤어요
- 애널리스트 36명 매수, 1명 매도 의견에 평균 목표주가 242.05달러로, 여전히 상승 여력이 있다고 보는 시각이 많고요
- 오라클 클라우드 앱(SaaS) 사업도 두 자릿수 성장을 이어가고 있고, 멀티클라우드 데이터베이스·AI 인프라는 세 자릿수 성장 중이라 여러 사업부에서 골고루 성장이 나오고 있어요
제 생각은
오라클은 규모의 경쟁에서는 확실히 밀리지만, AI 인프라라는 특정 영역에서 빠르게 존재감을 키우고 있는 흥미로운 케이스예요. 다만 이 성장이 막대한 부채와 자본지출로 뒷받침되고 있다는 점에서, "해자는 있지만 그 해자를 지키는 비용이 만만치 않다"는 긴장 관계가 계속 이어지는 것 같아요.
앞으로 관전 포인트는 명확해 보여요. RPO가 계속 쌓이는 만큼 실제 매출로 전환되는 속도가 유지되는지, 그리고 이 자본지출을 감당할 만한 현금흐름이 뒷받침되는지가 핵심일 것 같습니다. 직접 투자하고 있진 않지만, 이런 이유로 앞으로도 계속 관심 갖고 지켜볼 만한 종목인 것 같아요.
이 글은 개인적인 투자 기록이고, 매수·매도 추천은 아니에요 :)
'경제를 공부합니다. > 미국주식 투자' 카테고리의 다른 글
| [미국주식 알아가기] 바이두, 중국의 구글인데 AI 때문에 흔들리고 있는 이유 (0) | 2026.09.24 |
|---|---|
| [미국주식 알아가기] 맥도날드, 다시 봐도 여전히 연저점 부근이네요 (feat. 반전 매수 기회일까) (0) | 2026.09.23 |
| [미국주식 알아가기] 블록(Block), 지금 한번 살펴볼 만한 회사일까? (0) | 2026.09.21 |
| [미국주식 알아가기] 브로드컴, 엔비디아 뒤에서 조용히 돈 버는 회사? (0) | 2026.09.20 |
| [미국주식 알아가기] 써클, 스테이블코인 대장주인데 롤러코스터가 심하네요 (0) | 2026.09.19 |


