
- Today
- Total
연금술사
[미국주식 알아가기] 디즈니, 실적은 좋아지는데 왜 넷플릭스처럼 못 갈까 본문
[미국주식 알아가기] 디즈니, 실적은 좋아지는데 왜 넷플릭스처럼 못 갈까
디즈니(Disney, DIS)를 꽤 비중 있게 들고 있는데 솔직히 생각보다 재미를 못 보고 있어요. 최근에 넷플릭스(NFLX)를 조정 구간에서 담았던 거랑 비교해보면 온도차가 확실히 느껴지길래, 이번엔 두 회사를 나란히 놓고 왜 이런 차이가 나는지 짚어봅니다.
디즈니, 숫자만 보면 나쁘지 않아요
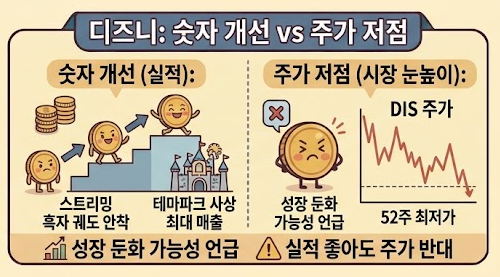
스트리밍 사업이 드디어 두 자릿수 영업이익률에 진입했어요. 3년 전만 해도 연간 40억 달러 손실을 내던 사업이었는데, 이젠 흑자 궤도에 안착한 거죠. 디즈니+·훌루 구독 및 제휴 수익도 분기 14% 늘었고, '익스피리언스(테마파크)' 부문은 사상 최대 분기 매출을 기록하기도 했어요. 최근 분기 매출도 전년 대비 7% 늘어난 252억 달러, 조정 EPS도 8% 늘었고요.
그런데 정작 주가는 52주 최저가에서 크게 벗어나지 못하고 있어요. 고점 대비 17~19% 정도 빠진 상태고, 실적이 시장 예상을 넘었는데도 오히려 성장 둔화 가능성을 언급하면서 하루 만에 7% 급락한 적도 있었어요.
위험요소
가장 큰 문제는 '성숙한 미디어 기업'이라는 시장의 눈높이예요. 정상화 EPS가 최근 회계연도에 19% 넘게 늘었는데도 주가는 오히려 고점 대비 낮은 수준에 머물러 있어요. 성장률이랑 밸류에이션이 따로 노는 셈이죠.
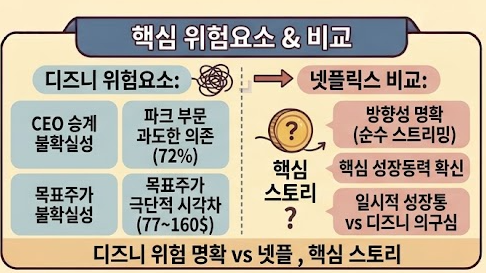
그리고 사업 구조에 대한 의문도 있어요. 파크 부문이 전체 영업이익의 72%를 차지한다는 지적이 나오면서, "디즈니가 콘텐츠 회사인지 부동산 회사인지" 헷갈린다는 얘기까지 나올 정도예요. 스트리밍이 좋아지고 있다는 뉴스보다, 결국 테마파크 의존도가 너무 크다는 우려가 더 크게 반영되는 분위기고요.
CEO 승계 이슈도 계속 불확실성으로 남아있어요. 애널리스트 목표주가가 77달러부터 160달러까지 극단적으로 갈리는데, 이게 CEO 교체 리스크와 스트리밍 성장 여력에 대한 시각차를 그대로 보여주는 것 같아요.
넷플릭스랑 비교해보면
넷플릭스는 이미 대체 불가능한 플랫폼이라는 걸 시장이 확실히 인정한 상태에서 조정을 받은 거였어요. 그래서 "일시적인 성장통"이라는 해석이 쉽게 받아들여졌고, 저도 그 판단으로 담았고요. 반면 디즈니는 스트리밍이 좋아지고 있다는 걸 증명하고 있는데도, "그래서 이게 핵심 성장동력이 맞냐"는 의구심 자체가 아직 안 걷힌 상태예요. 같은 '스트리밍 개선'이라는 소재인데, 시장이 이걸 받아들이는 신뢰도 자체가 다른 거죠.
결국 넷플릭스는 순수 스트리밍 기업으로서 방향이 명확한 반면, 디즈니는 스트리밍·파크·콘텐츠 스튜디오가 뒤섞여 있다 보니 "그래서 디즈니의 핵심 스토리가 뭔데?"라는 질문에 명쾌하게 답하기가 더 어려운 것 같아요.
제 생각은
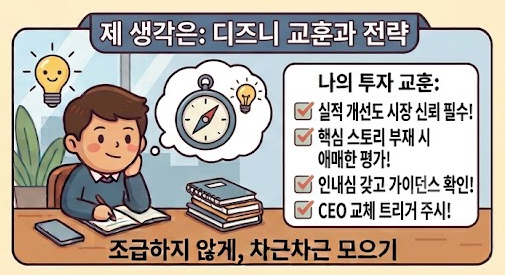
저는 디즈니를 제 투자금에서 적지 않은 금액으로 들고 있는데, 숫자로는 분명 개선되고 있는데 주가로는 보상을 못 받고 있으니 답답한 마음이 커요. 넷플릭스처럼 "이 회사는 이제 이 시장의 승자다"라는 확신을 시장이 심어주지 못하는 한, 디즈니는 계속 이런 애매한 밸류에이션 구간에 머물 수도 있겠다는 생각이 들고요.
다만 스트리밍 마진 개선이랑 파크 부문 실적 자체는 꾸준히 우상향하고 있으니, 당장 손절할 이유는 없다고 봐요. 앞으로 나올 실적 발표에서 스트리밍 손실 축소나 가이던스가 어떻게 나오는지, 그리고 CEO 승계 이슈가 어떻게 정리되는지가 주가 재평가의 트리거가 될 것 같아요. 넷플릭스처럼 화끈한 재평가를 기대하기보다는, 좀 더 인내심을 갖고 지켜봐야 하는 종목이라는 걸 이번에 다시 느꼈습니다.
이 글은 개인적인 투자 기록이고, 매수·매도 추천은 아니에요 :)
'경제를 공부합니다. > 미국주식 투자' 카테고리의 다른 글
| [투자의 그루] 마이클 버리, 헤지펀드 접고 이번엔 AI 버블에 베팅하다 (0) | 2026.09.16 |
|---|---|
| [미국주식 알아가기] 유나이티드헬스(UNH), 급락장에 담았던 종목의 지금 (0) | 2026.09.15 |
| [미국주식 알아가기] 나이키, 10년 만의 최저가... 그때 왜 손절했었나 돌아봤습니다 (0) | 2026.09.13 |
| [미국주식 알아가기] 코인베이스(COIN), 고점 대비 63% 빠졌는데 지금 담아도 될까 (0) | 2026.09.12 |
| [미국주식 알아가기] 쇼피파이(SHOP), 성장은 확실한데 왜 이렇게 출렁이나 (0) | 2026.09.11 |


