
- Today
- Total
연금술사
[미국주식 알아가기] 써클, 스테이블코인 대장주인데 롤러코스터가 심하네요 본문
12[미국주식 알아가기] 써클, 스테이블코인 대장주인데 롤러코스터가 심하네요
포트폴리오에 담고 있는 써클(Circle, CRCL)을 정리해봅니다. 미국 최대 스테이블코인 USDC를 발행하는 회사인데, 상장 이후 주가 흐름이 워낙 드라마틱해서 한번 짚어보고 싶었어요.
어떤 회사인가
블록체인 기반 결제·상거래·금융 애플리케이션을 위한 인프라를 제공하는 회사예요. 핵심은 USDC라는 스테이블코인인데, 모든 USDC가 미국 달러와 1:1로 완전히 담보돼 있고 투명한 자산 보유 증명을 제공한다는 게 강점이에요. 여기에 개발자 서비스, 토큰화 펀드, 그리고 최근엔 자체 블록체인 '아크(Arc)'까지 사업을 넓혀가고 있어요.
주가가 정말 롤러코스터였어요
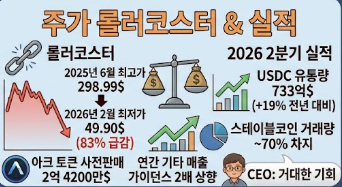
2025년 6월 23일 사상 최고치인 298.99달러를 찍었는데, 이후 2026년 2월 5일엔 52주 최저가 49.90달러까지 곤두박질쳤어요. 최고가 대비 83% 넘게 빠진 셈이죠. 이후 다시 반등해서 지금(8월 31일 기준)은 87달러 선에서 거래되고 있고요. 이렇게 변동성이 워낙 크다 보니, 담고 있으면서도 마음 편할 날이 별로 없더라고요.
최근 실적은 어떤가
2026년 2분기 EPS는 시장 예상치와 같은 0.18달러, 매출은 전년 동기 대비 7% 늘어난 7억 100만 달러를 기록했어요. USDC 유통량은 733억 달러로, 암호화폐 시장 전체가 40% 넘게 빠졌던 와중에도 전년 대비 19% 늘었어요. 오히려 이 시기 스테이블코인 전체 거래량의 거의 70%를 USDC가 차지했다고 하니, 크립토 시장이 안 좋을 때도 USDC의 입지 자체는 꾸준했던 셈이에요.
특히 눈에 띄는 건 아크(Arc) 토큰 사전 판매로 2억 4,200만 달러를 조달하면서, 연간 기타 매출 가이던스가 기존 1억 5천만~1억 7천만 달러에서 3억 1천만~3억 3천만 달러로 두 배 상향됐다는 점이에요. 아크 메인넷은 9월 16일 출시 예정인데, CEO는 이걸 "USDC 자체만큼 거대한 기회"라고 표현하기도 했어요.
위험요소
가장 큰 건 매출 구조가 여전히 이자 수익에 크게 의존한다는 점이에요. 준비금에서 발생하는 이자 수익이 전체 매출의 95.5%를 차지할 정도예요. 즉 연준이 금리를 내리면, USDC 준비금에서 나오는 이자 수익도 자연스럽게 줄어들 수밖에 없는 구조예요. "스테이블코인은 금리 내려가면 끝 아니냐"는 우려가 계속 나오는 이유고요.
그리고 코인베이스와의 수익 배분 구조도 감안해야 해요. USDC 유통·확산에 코인베이스가 핵심 파트너 역할을 하는 대신, 준비금 수익의 상당 부분을 나눠 갖는 계약을 맺고 있어서, 매출이 늘어도 순수하게 써클 몫으로 남는 비중은 생각보다 크지 않을 수 있어요.
경쟁 구도도 만만치 않아요. 여전히 테더(USDT)가 스테이블코인 시장에서 압도적인 점유율을 갖고 있고, GENIUS 법안으로 규제가 명확해지면서 오히려 은행들이 자체 스테이블코인을 발행할 길도 열렸어요. 규제 명확성이 써클한테 호재이기도 하지만, 동시에 새로운 경쟁자들의 진입 장벽을 낮추는 양날의 검이 될 수 있고요.
그래도 이런 점은 긍정적이에요
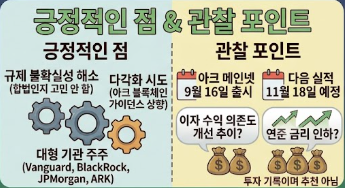
- GENIUS 법안으로 디지털 자산 규제 불확실성이 해소되면서, 기업들이 이제 "합법인지 아닌지" 걱정하는 대신 "어떻게 써클 API를 우리 서비스에 연동할까"를 고민하는 단계로 넘어갔다는 평가가 있어요
- 아크 블록체인·토큰 사업으로 이자 수익 의존도를 낮추려는 다각화 시도가 실제로 숫자(가이던스 2배 상향)로 나타나고 있고요
- 뱅가드·블랙록·ARK·JP모건 같은 대형 기관들이 주요 주주로 이름을 올리고 있다는 것도 참고할 만해요
- 애널리스트 평균 목표주가가 103.55달러로, 현재가 대비 여전히 상승 여력이 있다고 보는 시각이 많아요
제 생각은
써클을 들고 있으면서 느낀 건, 이 종목은 크립토 시장 전체 분위기에 꽤 민감하게 반응한다는 거예요. 크립토가 40% 빠져도 USDC 유통량은 오히려 늘었다는 점에서 사업 자체의 회복력은 확인했지만, 주가는 그것과 별개로 시장 심리에 따라 크게 출렁이더라고요.
앞으로는 아크 메인넷이 실제로 이자 수익 의존 구조를 얼마나 개선해주는지, 그리고 연준 금리 방향이 어떻게 흘러가는지를 계속 지켜보려고 해요. 다음 실적 발표(11월 18일 예정)에서 아크 관련 매출이 가이던스대로 잘 나오는지가 다음 체크포인트가 될 것 같습니다.
이 글은 개인적인 투자 기록이고, 매수·매도 추천은 아니에요 :)
'경제를 공부합니다. > 미국주식 투자' 카테고리의 다른 글
| [미국주식 알아가기] 블록(Block), 지금 한번 살펴볼 만한 회사일까? (0) | 2026.09.21 |
|---|---|
| [미국주식 알아가기] 브로드컴, 엔비디아 뒤에서 조용히 돈 버는 회사? (0) | 2026.09.20 |
| [미국주식 알아가기] 서비스나우, AI 공포에 담았는데 이제 너무 올라버렸네요 (0) | 2026.09.18 |
| [미국주식 알아가기] 알리바바, 크게 올랐다가 다시 연저점 근처로... 손절 경험을 다시 돌아봤습니다 (0) | 2026.09.17 |
| [투자의 그루] 마이클 버리, 헤지펀드 접고 이번엔 AI 버블에 베팅하다 (0) | 2026.09.16 |


